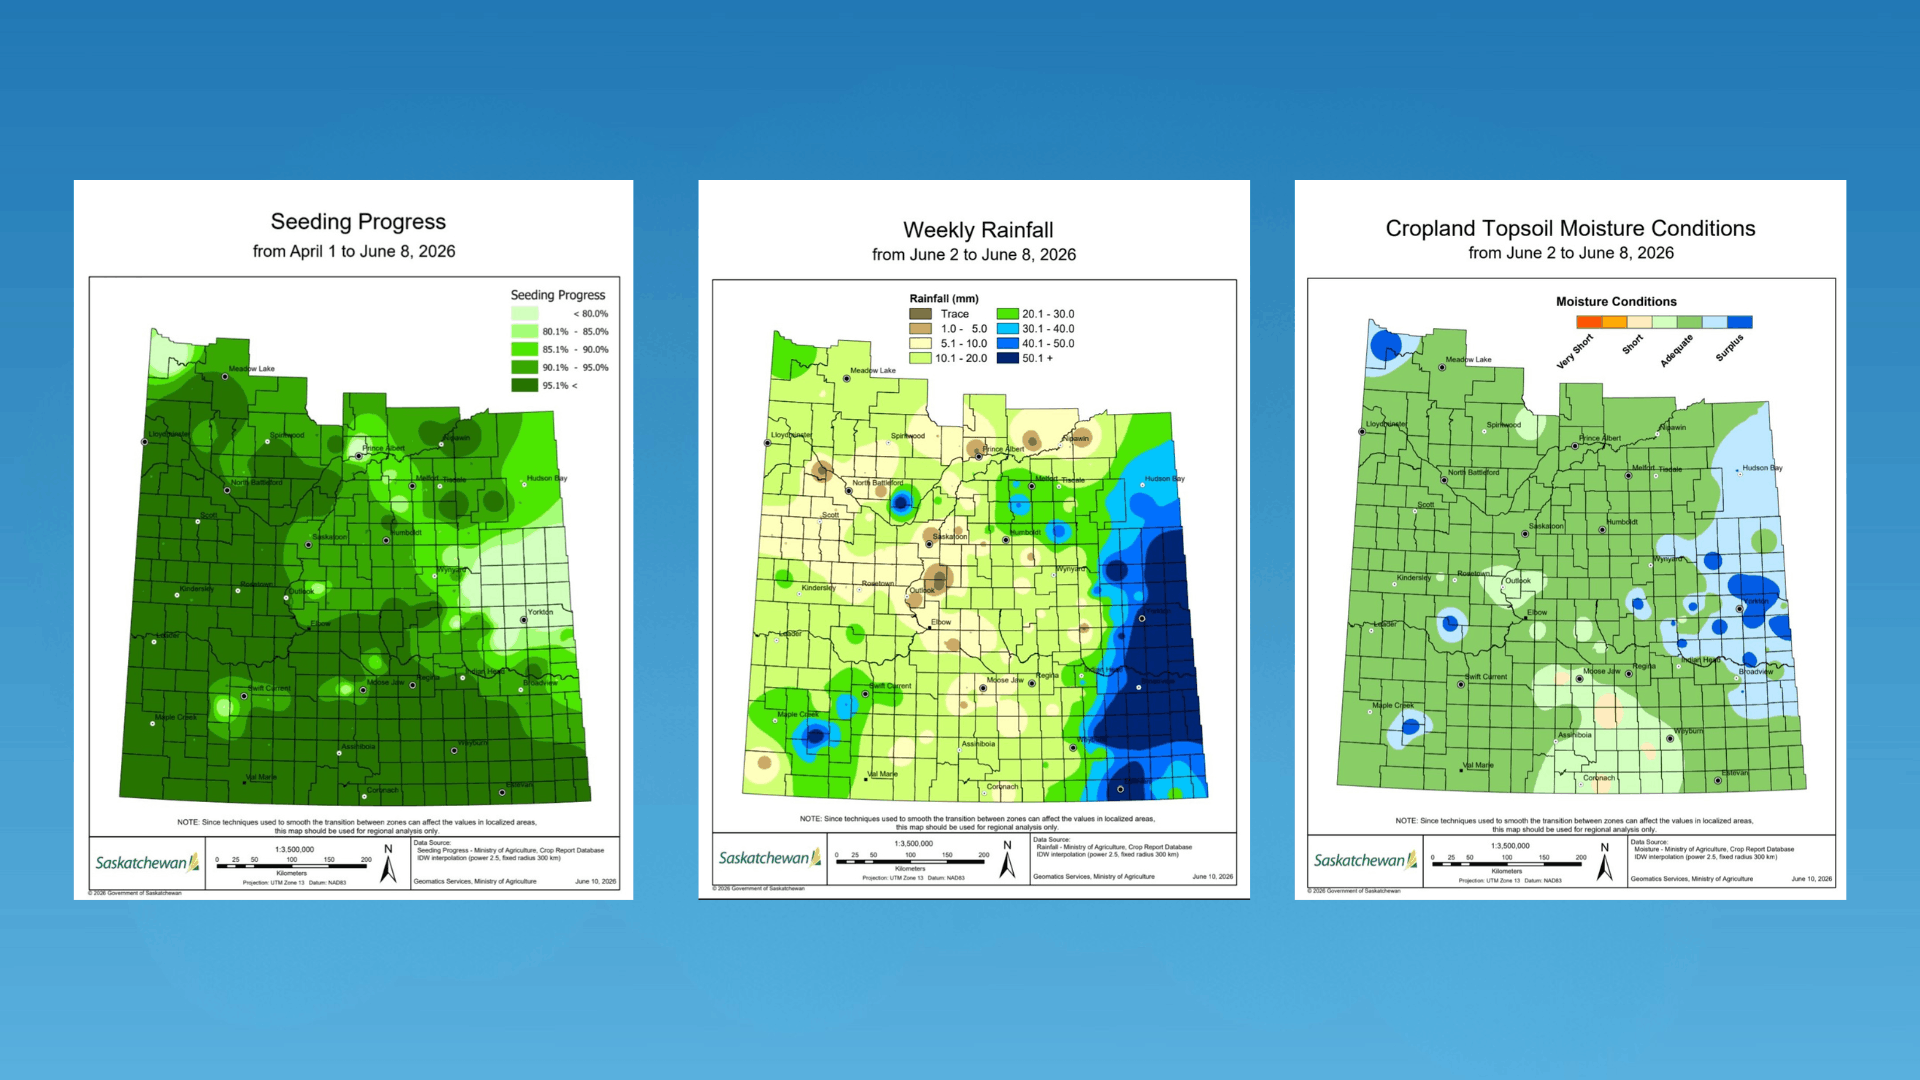
Canada: meno superfici seminate a duro e situazione piogge nelle Prairies
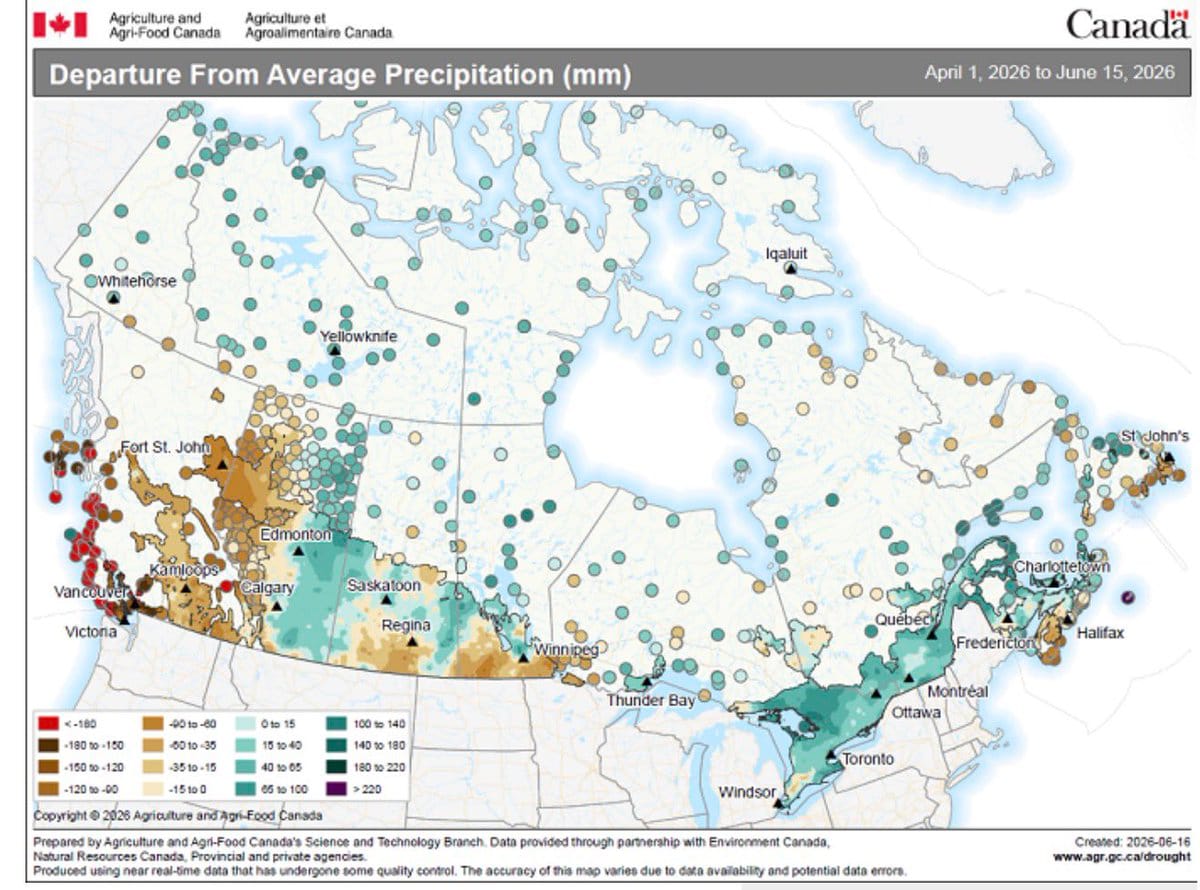
StatCan taglia le superfici canadesi di grano e soprattutto di duro, mentre le mappe AAFC e i riscontri di campo mostrano una situazione meteo molto disomogenea.
Nel listino CUN del 29 giugno tornano le quotazioni per 11 categorie su 16. Inquadriamo il mercato tra il caldo in Francia, Germania e Italia e la sempre presente competitività delle origini del Mar Nero.
Analizziamo la nuova nata "Granaria di Foggia" con la CUN Sud.
Il nuovo JRC MARS alza la resa del grano duro italiano a 3,40 t/ha, portando le rese del duro UE a 3,69 t/ha. Analizziamo le prime stime di perdita dovute all'ondata di caldo europea non incluse nel bollettino.
Nel fisico italiano circolano indicazioni sotto i vecchi riferimenti CUN, con offerte e pagamenti diversi a seconda di area e filiera. L'ondata di caldo europeo minaccia la qualità del raccolto, ma Euronext resta vicino alle 200 euro/t forte delle numerose scorte disponibili.
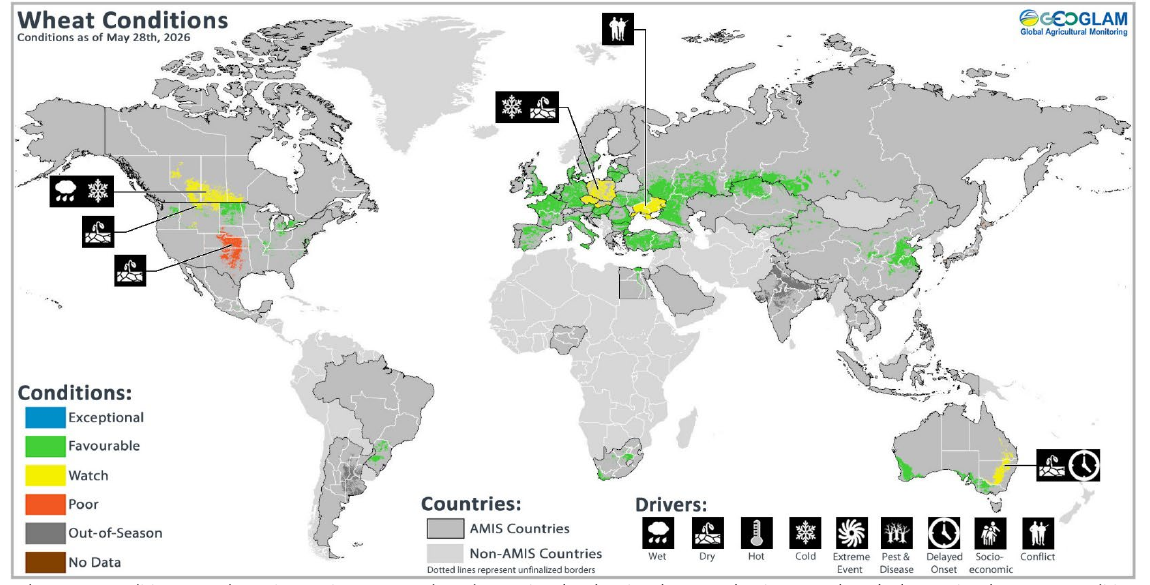
GEOGLAM conferma delle condizioni globali favorevoli per il grano. MED-Amin aggiunge ulteriori dettagli sul comparto mediterraneo.
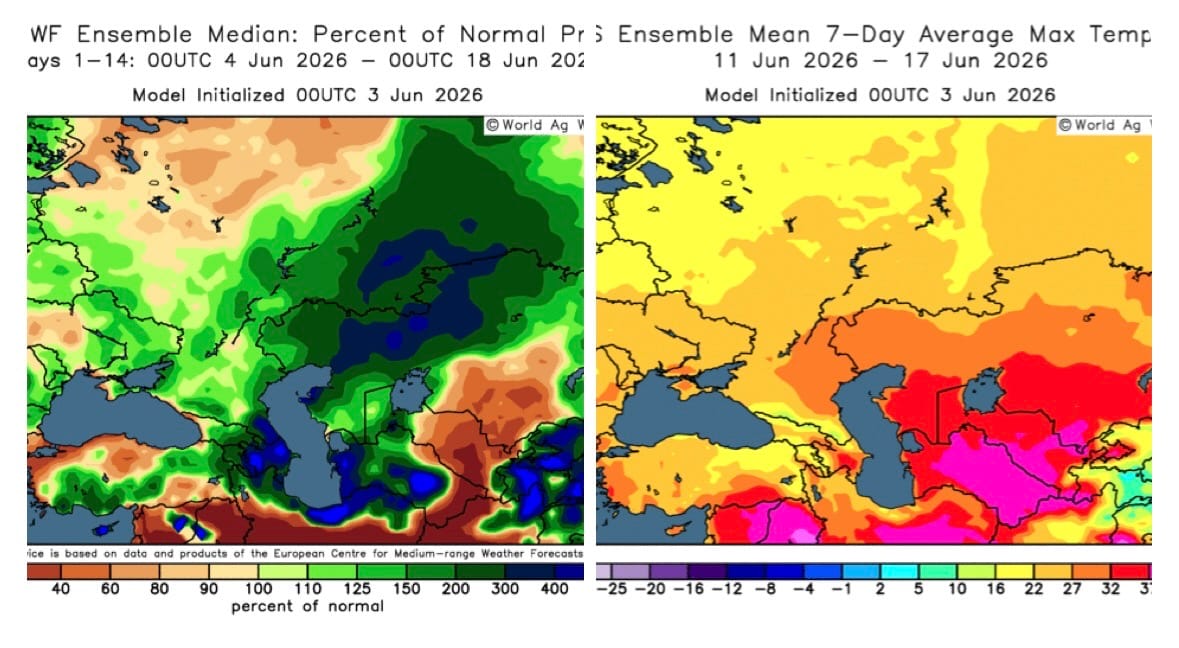
Il Kazakhstan sta diventando una variabile sempre più difficile da ignorare nel mercato del grano duro. Gli stock restano importanti, i flussi verso l’Europa sono cresciuti, ma il punto centrale non è solo “quanto grano c’è”.
Canada, il nodo non è più solo la semina: le intenzioni di marzo potrebbero sovrastimare gli acri finali a duro. Il possibile switch verso spring wheat riapre le discussioni sul bilancio 2026/27.
Il WASDE di giugno non porta particolari sorprese. Dati interessanti per l’Italia arrivano da COCERAL, utili per avvicinarsi agli scenari del nostro outlook di inizio giugno.
Il duro mediterraneo entra nella nuova campagna con meno offerta, pochi venditori e una situazione in Turchia più complessa di quanto sembri. Il mercato sembra restare fermo, a pesare non sono solo le rese, ma qualità, prezzi interni e parità con l’import canadese.
Prezzi FOB russi e ucraini cedono in attesa del nuovo raccolto. Stime private e USDA divergono sul raccolto russo. Vediamo insieme perchè analizzando gli ultimi dati sui prezzi.
Il rapporto di giugno dell'Australian Bureau of Agricultural and Resource Economics and Sciences taglia la produzione complessiva dei raccolti invernali australiani del 2026/27 a 54,5 milioni di tonnellate, il 21% in meno rispetto all'annata in corso.
Utilizziamo cookie tecnici essenziali e, previo consenso, cookie analitici. Cookie Policy