Il grano francese quest'anno vale di più? I numeri di FranceAgriMer
Ogni anno, FranceAgriMer analizza centinaia di campioni provenienti dalle principali regioni cerealicole del paese. I dati di quest'anno sono generalmente positivi.
L’Ucraina ha esaurito in questi giorni la quota di frumento esportabile verso l’Unione europea senza alcun dazio, proprio mentre i principali sbocchi marittimi della Grande Odesa sono fortemente limitati e le rotte alternative lungo il Danubio risultino già congestionate.
Il Kazakhstan entra nella fase decisiva della campagna con delle significative disponibilità nei propri magazzini.
I futures hanno assorbito una buona parte degli shock geopolitici di luglio, mentre i mercati fisici continuano a pagare un premio a fronte della certezza di una consegna sicura della merce.
Le numerosi piogge durante la raccolta hanno danneggiato parte del frumento cinese, ma i dati mostrano una situazione meno negativa del previsto. Pechino dovrà comunque aumentare gli acquisti di grano da molitura sui mercati internazionali?
Il frumento Euronext rimane stabile oggi e viene scambiato oggi intorno ai 235 €/t, nonostante le revisioni negative dei raccolti in Francia e Germania e dagli ultimi report dei danni alle infrastrutture ed alle navi ucraine destinate all'export in partenza dal porto di Odessa.
Tra posizionamento dei fondi, disponibilità fisica e nuove tensioni logistiche, analizziamo cosa sta sostenendo il rialzo dei prezzi e quali scenari si aprono per chi deve vendere.
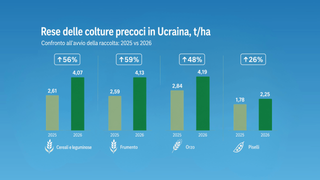
Il raccolto ucraino ha superato il primo milione di tonnellate con rese iniziali di frumento e orzo sopra quelle del 2025.
La Russia apre la campagna 2026/27 con delle prime rese iniziali promettenti.
Nel fisico italiano circolano indicazioni sotto i vecchi riferimenti CUN, con offerte e pagamenti diversi a seconda di area e filiera. L'ondata di caldo europeo minaccia la qualità del raccolto, ma Euronext resta vicino alle 200 euro/t forte delle numerose scorte disponibili.
Il Kazakhstan sta diventando una variabile sempre più difficile da ignorare nel mercato del grano duro. Gli stock restano importanti, i flussi verso l’Europa sono cresciuti, ma il punto centrale non è solo “quanto grano c’è”.
Prezzi FOB russi e ucraini cedono in attesa del nuovo raccolto. Stime private e USDA divergono sul raccolto russo. Vediamo insieme perchè analizzando gli ultimi dati sui prezzi.
Il DAG di giugno aggiorna le previsioni su grano duro e grano tenero. Il report rivede i range di prezzo, confronta vari scenari, distinguendo tra pressione di breve periodo, il rischio sulla qualità ed i possibili segnali di stabilizzazione.
Le stime Durum Days/CREA indicano 3,8 mln t di grano duro italiano, vediamo nel contesto con i numeri TAXUD, e le stime degli effetti del caldo nell'areale italiano una revisione sulle stime di produzione italiane.
Il TMO ha fissato i prezzi 2026 a 16.500 TL/t per grano duro e tenero e 12.750 TL/t per l'orzo.
Il contratto maggio MATIF è arrivato alla scadenza con scorte consegnabili Euronext superiori dell’82,9% rispetto all’anno scorso. Intanto l’Algeria compra grano a prezzi aggressivi, la Turchia non chiude alle importazioni e il Saskatchewan recupera terreno sulle semine di duro.
La Russia ha ridotto il ritardo nelle semine primaverili a 3,5 milioni di ettari, ma la superficie a frumento primaverile resta attesa ai minimi da vent’anni. Migliorano le condizioni operative, mentre produzione ed export 2026 restano sotto pressione.
Ankara esclude qualsiasi restrizione alle importazioni di frumento nel regime DİR: le imprese turche continueranno ad acquistare materia prima estera per farina e pasta destinate all'export. Nel frattempo il raccolto 2026 si annuncia abbondante ma con una variabile qualitativa ancora aperta.
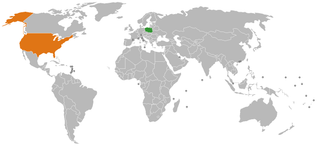
Gli USA comprano grano tenero dalla Polonia: 120.000–350.000 t con consegna giugno–luglio alla East Coast. HRW FOB Golfo a 305–323 $/t, tenero baltico a 245–254 $/t. Le implicazioni per le quotazioni europee su MercatiGrano.
Milei ha annunciato nuovi tagli ai dazi all'esportazione sui cereali argentini alla Borsa Cereali di Buenos Aires. Per la soia, un percorso diverso. Cosa cambia per i compratori italiani e mediterranei?
La Turchia stima per il 2026 un raccolto di grano a 22,75 milioni di tonnellate, uno dei più grandi degli ultimi anni, è un +26,7% sul 2025. Il mercato attende nel frattempo i prezzi TMO.
Nel Q1 2026 l'Egitto ha importato 3,91 Mt di frumento, +22,5% anno su anno. Marzo ha quasi raddoppiato i volumi del 2025. Messi insieme ai dati sul procurement domestico, quei numeri raccontano qualcosa di diverso da una semplice impennata della domanda.
Kansas e Chicago "limit-up" dopo l'ultimo rapporto WASDE, è il raccolto USA più piccolo dal 1972. Il riflesso condizionato può far pensare ad un rally anche sul duro. Non sarà così, almeno non in questa forma. Tre filtri separano il prezzo delle origini italiane dal grano americano.
La Francia conferma 222.000 ettari di grano duro nel 2026, il 10,7% sotto la media quinquennale. Il granoturco crolla dell'11%, la colza vola ai massimi dal 2018. Cosa cambia per i flussi mediterranei e il prezzo del duro italiano.
IKAR ha tagliato il potenziale export di grano russo 2025/26. Il direttore Rylko indica tre cause, la più rilevante per la prossima campagna è quella che il mercato non sta guardando in questo momento. I produttori russi possono invece permettersi di aspettare.
Tra settembre 2025 e marzo 2026 il Kazakhstan ha esportato 5,976 Mt di grano (+12%), con l'Italia quarto mercato a 219.000 t. Ma la previsione FAS per il 2026/27 indica produzione a 14 Mt (-4 Mt) ed export a 7,5 Mt (-3,5 Mt). Kazhydromet prevede siccità moderata nel sud.
A meno di un giorno dal WASDE, il mercato del grano sembra non aspettare. Gli Addetti FAS USDA indicano un calo di 37 Mt nei big 8 esportatori per il 2026/27. Canada -10% a 36,2 Mt, Kazakhstan a 14 Mt, EU a 136,8 Mt, in Ucraina, il premio di rischio sul grano ucraino FOB è praticamente scomparso.
Il grano polacco attira i mulini americani: prezzi FOB Baltico più bassi di 12-15 $/t rispetto al Golfo del Messico. Ma siccità e gelo tardivo a -6°C minacciano il raccolto 2026, proprio mentre i volumi sono già contrattualizzati verso gli USA.
Nel Q1 2026 l'Egitto ha importato 3,91 milioni di tonnellate di frumento, +22,5% sul 2025. Ucraina in caduta libera con quote di mercati che passano da 25,2% a 14,5%.
Nel primo quadrimestre 2026 l'Argentina ha esportato 40 milioni di tonnellate di granaglie, record assoluto dal 2000.
Utilizziamo cookie tecnici essenziali e, previo consenso, cookie analitici. Cookie Policy