Analisi Previsionali
DAG N°08/2026 - Agosto 2026
Sono online le nostre previsioni di prezzo per il mese di agosto e per la campagna commerciale 2026/2027 per grano tenero e duro.


Analista di mercati cerealicoli, con un passato in procurement EMEA e agro-alimentare. Su Mercatigrano scrivo di grano duro e tenero con un metodo quantitativo e una insaziabile curiosità per ciò che i numeri non dicono ancora.
Sono online le nostre previsioni di prezzo per il mese di agosto e per la campagna commerciale 2026/2027 per grano tenero e duro.
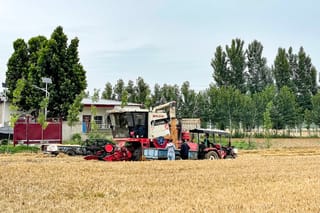
Le numerosi piogge durante la raccolta hanno danneggiato parte del frumento cinese, ma i dati mostrano una situazione meno negativa del previsto. Pechino dovrà comunque aumentare gli acquisti di grano da molitura sui mercati internazionali?
Il contratto di dicembre chiude a €228/t. I prezzi del duro in Italia restano stabili. Come i nuovi rischi di mercato stanno influenzando i prezzi del frumento?
Il Kazakistan ha raccolto 1,3 milioni di tonnellate di cereali invernali. I dati confermano il peso crescente del duro kazako nell’UE, ma i rincari ferroviari iniziano a pesare sulle rotte baltiche.
Il JRC riduce le rese di tenero, duro e mais nell'UE. La Turchia mostra un potenziale record.
AAFC alza la resa attesa del duro canadese ma riduce export e scorte, mentre caldo, malattie e midge spostano il rischio sulla qualità.
Il frumento Euronext rimane stabile oggi e viene scambiato oggi intorno ai 235 €/t, nonostante le revisioni negative dei raccolti in Francia e Germania e dagli ultimi report dei danni alle infrastrutture ed alle navi ucraine destinate all'export in partenza dal porto di Odessa.
Secondo i dati della Bolsa de Comercio de Rosario, alla settimana 28 restavano da commercializzare circa 8 milioni di tonnellate del raccolto 2025/26, pari al 29% del volume complessivo di 27,9 milioni.
Tra posizionamento dei fondi, disponibilità fisica e nuove tensioni logistiche, analizziamo cosa sta sostenendo il rialzo dei prezzi e quali scenari si aprono per chi deve vendere.
Il WASDE di luglio riduce i bilanci di grano e mais globali. Vediamo insieme quali e quante conseguenze locali produrrà in vista degli ultimi eventi globali.
Rumor su Azov-Don e Kerch, fondi ancora molto short sul grano Euronext e opzioni concentrate sui rialzi. Intanto il mais francese peggiora durante la fioritura. Il mercato sta anticipando un luglio più volatile in attesa del WASDE?
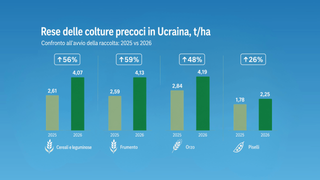
Il raccolto ucraino ha superato il primo milione di tonnellate con rese iniziali di frumento e orzo sopra quelle del 2025.
Dal 1° agosto la Canadian Grain Commission cambia le regole di classificazione del CWAD. Cosa dovranno verificare compratori ed esportatori prima di acquistare un lotto?
Sono online le nostre previsioni di prezzo per il mese di Luglio e per il Q3/Q4 di quest'anno.
La Russia apre la campagna 2026/27 con delle prime rese iniziali promettenti.
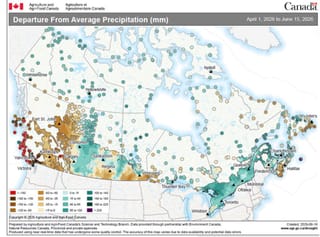
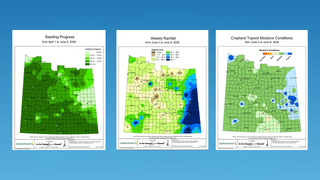
StatCan taglia le superfici canadesi di grano e soprattutto di duro, mentre le mappe AAFC e i riscontri di campo mostrano una situazione meteo molto disomogenea.
Nel listino CUN del 29 giugno tornano le quotazioni per 11 categorie su 16. Inquadriamo il mercato tra il caldo in Francia, Germania e Italia e la sempre presente competitività delle origini del Mar Nero.
Analizziamo la nuova nata "Granaria di Foggia" con la CUN Sud.
Il nuovo JRC MARS alza la resa del grano duro italiano a 3,40 t/ha, portando le rese del duro UE a 3,69 t/ha. Analizziamo le prime stime di perdita dovute all'ondata di caldo europea non incluse nel bollettino.
Nel fisico italiano circolano indicazioni sotto i vecchi riferimenti CUN, con offerte e pagamenti diversi a seconda di area e filiera. L'ondata di caldo europeo minaccia la qualità del raccolto, ma Euronext resta vicino alle 200 euro/t forte delle numerose scorte disponibili.
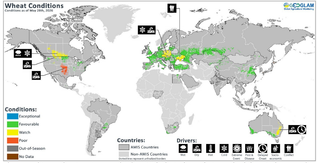
GEOGLAM conferma delle condizioni globali favorevoli per il grano. MED-Amin aggiunge ulteriori dettagli sul comparto mediterraneo.
Il Kazakhstan sta diventando una variabile sempre più difficile da ignorare nel mercato del grano duro. Gli stock restano importanti, i flussi verso l’Europa sono cresciuti, ma il punto centrale non è solo “quanto grano c’è”.
Canada, il nodo non è più solo la semina: le intenzioni di marzo potrebbero sovrastimare gli acri finali a duro. Il possibile switch verso spring wheat riapre le discussioni sul bilancio 2026/27.
Il WASDE di giugno non porta particolari sorprese. Dati interessanti per l’Italia arrivano da COCERAL, utili per avvicinarsi agli scenari del nostro outlook di inizio giugno.
Il duro mediterraneo entra nella nuova campagna con meno offerta, pochi venditori e una situazione in Turchia più complessa di quanto sembri. Il mercato sembra restare fermo, a pesare non sono solo le rese, ma qualità, prezzi interni e parità con l’import canadese.
Prezzi FOB russi e ucraini cedono in attesa del nuovo raccolto. Stime private e USDA divergono sul raccolto russo. Vediamo insieme perchè analizzando gli ultimi dati sui prezzi.
Il rapporto di giugno dell'Australian Bureau of Agricultural and Resource Economics and Sciences taglia la produzione complessiva dei raccolti invernali australiani del 2026/27 a 54,5 milioni di tonnellate, il 21% in meno rispetto all'annata in corso.
Il DAG di giugno aggiorna le previsioni su grano duro e grano tenero. Il report rivede i range di prezzo, confronta vari scenari, distinguendo tra pressione di breve periodo, il rischio sulla qualità ed i possibili segnali di stabilizzazione.
Le stime Durum Days/CREA indicano 3,8 mln t di grano duro italiano, vediamo nel contesto con i numeri TAXUD, e le stime degli effetti del caldo nell'areale italiano una revisione sulle stime di produzione italiane.
Il TMO ha fissato i prezzi 2026 a 16.500 TL/t per grano duro e tenero e 12.750 TL/t per l'orzo.